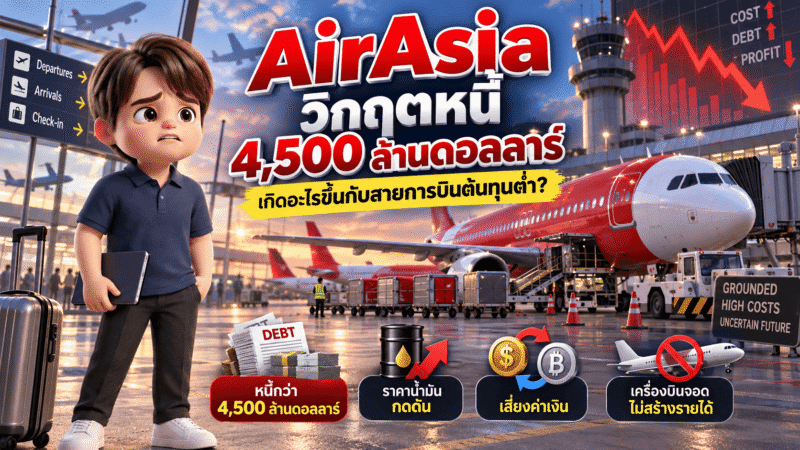

AirAsia กำลังเผชิญแรงกดดันจากภาระหนี้ ราคาน้ำมัน ความเสี่ยงค่าเงิน และเครื่องบินที่ไม่ได้สร้างรายได้ โดยข้อมูลต้นทางระบุว่ามีภาระหนี้กว่า 4,500 ล้านดอลลาร์สหรัฐที่ต้องจัดการภายใน 12 เดือน
ภาพรวม:
หนี้สูง
↓
ต้นทุนเพิ่ม
↓
Cash Flow ตึงตัว
↓
เจรจาเจ้าหนี้ + หาเงินทุนใหม่
AirAsia กำลังเผชิญอะไร?
ข้อมูลต้นทางระบุว่า AirAsia มีภาระหนี้กว่า:
$4,500 ล้าน
ที่ต้องจัดการภายใน 12 เดือน
ขณะที่ราคาหุ้นลดลงกว่า:
75%
และผลประกอบการอยู่ในภาวะขาดทุนหนัก
ราคาน้ำมันคือแรงกดดันสำคัญ
สายการบินมีต้นทุนน้ำมันสูง
แต่ข้อมูลต้นทางระบุว่า AirAsia Malaysia:
ไม่ได้ทำ Fuel Hedging
เมื่อราคาน้ำมันเพิ่มขึ้นอย่างรวดเร็ว
ต้นทุนเที่ยวบินจึงเพิ่มขึ้นทันที
น้ำมันแพง → ต้นทุนสูง → Margin ลด
Currency Mismatch
AirAsia รับรายได้เป็นเงินท้องถิ่น เช่น:
ริงกิต + บาท + รูเปีย + เปโซ
แต่ค่าใช้จ่ายสำคัญจำนวนมากเป็น:
ดอลลาร์สหรัฐ
เช่น:
- น้ำมัน
- ค่าเช่าเครื่องบิน
- หนี้สิน
เมื่อค่าเงินท้องถิ่นอ่อนตัว ต้นทุนจึงเพิ่มขึ้นเมื่อคิดกลับเป็นเงินท้องถิ่น
เครื่องบินจอด = ต้นทุนที่ไม่สร้างรายได้
จากข้อมูลต้นทาง:
239 ลำ
มีเครื่องบินที่ทำการบิน:
161 ลำ
ส่วน:
78 ลำ
ยังไม่ได้สร้างรายได้
แต่ยังมีภาระค่าใช้จ่ายเกี่ยวกับเครื่องบิน
AirAsia เริ่มเจรจาเจ้าหนี้
บริษัทต้องเจรจาเรื่อง:
- ค่าเช่าเครื่องบิน
- ค่าธรรมเนียมสนามบิน
- การเลื่อนชำระหนี้
ข้อมูลต้นทางระบุว่ามีค่าธรรมเนียมค้างกับ Malaysia Airports กว่า:
$120 ล้าน
ขายเครื่องบินเพื่อเพิ่ม Cash Flow
AirAsia ตัดสินใจขาย:
Airbus A321neo 6 ลำ
จากเครื่องที่เพิ่งรับมอบ 10 ลำ
แม้ A321neo จะประหยัดน้ำมันกว่าเครื่องรุ่นเดิม แต่การขายสินทรัพย์ช่วยเพิ่มเงินสดในช่วงที่บริษัทต้องการสภาพคล่อง
แนวคิดคือ:
Asset → Cash
ระดมทุนใหม่
ตามข้อมูลต้นทาง Tony Fernandes กำลังเจรจาหาเงินทุนประมาณ:
$1,000 ล้าน
จากต่างประเทศ
และ:
$170 ล้าน
จากธนาคารในมาเลเซีย
เพื่อเสริมสภาพคล่องและจัดการภาระหนี้
ทำไมรัฐบาลมาเลเซียต้องจับตา?
AirAsia มีบทบาทสำคัญต่อระบบการบินมาเลเซีย
ข้อมูลต้นทางระบุว่าครองเที่ยวบินภายในประเทศประมาณ:
60%
หากเกิดการหยุดดำเนินงาน ผลกระทบจึงอาจลามไปถึง:
ผู้โดยสาร + สนามบิน + Tourism + Supply Chain
Thai AirAsia เกี่ยวข้องหรือไม่?
ตามข้อมูลต้นทาง:
Thai AirAsia เป็นคนละบริษัท
ดังนั้นสถานการณ์ของ AirAsia Malaysia ไม่ได้หมายความว่า Thai AirAsia จะได้รับผลกระทบโดยตรงในลักษณะเดียวกัน
วิกฤตนี้สะท้อนปัญหาของ Low-Cost Carrier
สายการบินต้นทุนต่ำมีลักษณะ:
ราคาตั๋วแข่งขันสูง
Margin จำกัด
ต้นทุนผันผวน
ใช้เครื่องบินจำนวนมาก
จึงอ่อนไหวต่อ:
น้ำมัน + ค่าเงิน + ดอกเบี้ย + Demand + ค่าเช่าเครื่องบิน
บทเรียนธุรกิจ
1. รายได้สูงไม่ได้แปลว่า Cash Flow แข็งแรง
ธุรกิจอาจมีรายได้จำนวนมาก แต่หากหนี้และต้นทุนสูง ก็เกิดปัญหาสภาพคล่องได้
2. Fuel Hedging ช่วยบริหารความเสี่ยง
การล็อกราคาน้ำมันสามารถลดความผันผวนของต้นทุน แต่ก็มีต้นทุนและความเสี่ยงของตัวเอง
3. Currency Risk สำคัญมาก
หาก:
Revenue = Local Currency
แต่:
Cost = USD
ค่าเงินสามารถกระทบกำไรได้อย่างรวดเร็ว
4. Asset ต้องสร้างรายได้
เครื่องบินที่บิน:
Asset → Revenue
เครื่องบินที่จอด:
Asset → Cost
FAQ
Q1: AirAsia มีหนี้เท่าไหร่?
A: ตามข้อมูลต้นทาง มีภาระหนี้กว่า 4,500 ล้านดอลลาร์สหรัฐที่ต้องจัดการภายใน 12 เดือน
Q2: ทำไมราคาน้ำมันจึงกระทบสายการบินมาก?
A: เพราะน้ำมันเป็นต้นทุนหลัก และข้อมูลต้นทางระบุว่า AirAsia Malaysia ไม่ได้ทำ Fuel Hedging
Q3: Currency Mismatch คืออะไร?
A: ภาวะที่รายได้และค่าใช้จ่ายอยู่คนละสกุลเงิน เช่น รับเงินท้องถิ่นแต่ต้องจ่ายต้นทุนจำนวนมากเป็นดอลลาร์
Q4: ทำไม AirAsia ขายเครื่องบิน?
A: ตามข้อมูลต้นทาง การขายเครื่องบินเป็นวิธีเพิ่มเงินสดและเสริมสภาพคล่องในช่วงที่บริษัทมีภาระทางการเงินสูง
Q5: Thai AirAsia ได้รับผลกระทบโดยตรงหรือไม่?
A: ข้อมูลต้นทางระบุว่า Thai AirAsia เป็นคนละบริษัทกับ AirAsia Malaysia จึงไม่ได้รับผลกระทบโดยตรงจากสถานการณ์เดียวกัน